VIMpay - The way to pay

Screenshots
Details
- Bewertung
- 4,1
- Version
- 3.42.5
- Entwickler
- petaFuel GmbH
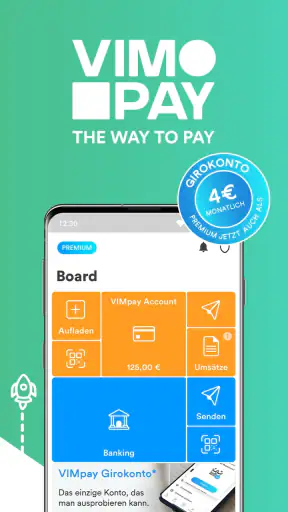
Beim Bezahlen mit dem Smartphone zählt für mich nicht nur, ob eine Transaktion schnell durchgeht. Ich möchte ebenso verstehen, welche Rolle die App spielt, welche Entscheidungen ich selbst treffe und an welchen Stellen ich besonders aufmerksam sein sollte. VIMpay richtet sich genau an Menschen, die Bezahlen nicht ausschließlich an eine klassische Bankkarte oder an ein bestimmtes Gerät binden möchten. Die App von petaFuel GmbH gehört in den Bereich Finanzen und verbindet den mobilen Zahlungsalltag mit der Idee, je nach Situation Smartphone, Smartwatch oder ein anderes tragbares Gerät einzusetzen.
Ich habe VIMpay deshalb nicht nur unter dem Gesichtspunkt „funktioniert das Bezahlen?“ betrachtet, sondern auch mit Blick auf Vertrauen, Kontrolle und Alltagstauglichkeit. Der Ansatz ist interessant, weil die App nicht versucht, das Bezahlen auf eine einzige Form zu reduzieren. Gleichzeitig bedeutet mehr Auswahl nicht automatisch weniger Aufwand. Wer eine Finanz-App nutzt, sollte bereit sein, Kontoeinstellungen, Sicherheitsabfragen und die eigenen Zahlungsgewohnheiten bewusst zu prüfen.
Wie VIMpay im Alltag einzuordnen ist
VIMpay ist kostenlos erhältlich und trägt eine Altersfreigabe ab null Jahren. Das macht den Einstieg zunächst niedrigschwellig, sagt aber nichts darüber aus, ob die App für jede finanzielle Situation geeignet ist. Eine kostenlose App kann trotzdem ein Werkzeug sein, mit dem man sorgfältig umgehen sollte, besonders wenn sie in den täglichen Zahlungsverkehr eingebunden wird.
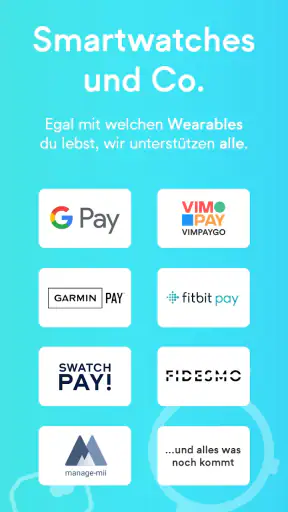
Der praktische Kern liegt für mich in der Gerätefreiheit. Statt immer die Geldbörse herauszunehmen, kann je nach persönlicher Ausstattung ein Smartphone, eine Smartwatch oder ein tragbares Armband eine Rolle spielen. Das ist vor allem dann angenehm, wenn ich beim kurzen Einkauf, beim Spaziergang oder unterwegs möglichst wenig mitnehmen möchte. Der Nutzen entsteht also weniger durch eine einzelne spektakuläre Funktion als durch die Möglichkeit, den Bezahlvorgang an die eigene Gewohnheit anzupassen.
Im Store wird VIMpay mit einer durchschnittlichen Bewertung von 4,1 bei rund 4.700 Bewertungen wahrgenommen. Außerdem kommt die App auf mehr als 100.000 Installationen. Diese Größenordnung zeigt, dass sie nicht nur für eine sehr kleine Gruppe gedacht ist. Sie ersetzt aber nicht die eigene Prüfung: Eine Finanz-App kann für viele Menschen funktionieren und trotzdem an den persönlichen Anforderungen vorbeigehen.
Die aktuelle Fassung ist Version 3.42.5 und läuft ab Android 7.0. Für Android-Nutzer mit einem älteren, aber noch kompatiblen Gerät ist das grundsätzlich hilfreich. Trotzdem würde ich vor der Einrichtung prüfen, ob das eigene Smartphone und das gewünschte Wearable im persönlichen Zusammenspiel wirklich bequem nutzbar sind. Gerade beim mobilen Bezahlen hängt der Komfort nicht allein von der App ab, sondern auch von Gerät, Betriebssystem und der eigenen Bereitschaft, Sicherheitsfunktionen korrekt einzurichten.
Vertrauen beginnt vor dem ersten Einkauf
Bei einer Finanz-App entsteht Vertrauen nicht durch eine schöne Oberfläche, sondern durch nachvollziehbare Kontrolle. Ich achte deshalb darauf, ob ich weiß, welches Konto ich verwalte, welche Zahlungsart gerade aktiv ist und wie ich bei einem verlorenen Gerät reagieren würde. VIMpay sollte aus meiner Sicht nicht einfach installiert und anschließend vergessen werden. Die App gehört in eine kleine Routine: einrichten, Einstellungen prüfen, Benachrichtigungen beachten und gelegentlich kontrollieren, ob alles noch so konfiguriert ist, wie ich es beabsichtige.
Das ist besonders wichtig, wenn mehrere Geräte ins Spiel kommen. Ein Smartphone fühlt sich für viele Menschen vertraut an, während eine Smartwatch oder ein Armband weniger Aufmerksamkeit bekommt. Genau dort kann eine bequeme Zahlungsart zur Schwachstelle im eigenen Verhalten werden, wenn ich nicht mehr weiß, welches Gerät aktiv ist oder wie ich es bei Verlust sperre. Mein Rat ist deshalb, die Geräteauswahl nicht nach dem coolsten Zubehör zu treffen, sondern danach, welches Gerät ich zuverlässig schützen und im Notfall schnell kontrollieren kann.
Die App ist für mich eher eine Ergänzung zu einem bewussten Zahlungsmanagement als ein vollständiger Ersatz für jede andere Finanzlösung. Wer seine Ausgaben über mehrere Konten, Karten und Zahlungsdienste verteilt, sollte vorab überlegen, ob ein weiteres Werkzeug die Übersicht verbessert oder eher komplizierter macht. Für einen klar abgegrenzten mobilen Zahlungszweck kann VIMpay sinnvoll sein. Wer dagegen alles an einer einzigen Bank-App bündeln möchte, findet die gewohnte Lösung möglicherweise übersichtlicher.
Kontrollen, die ich nicht beiläufig behandeln würde
Bei der Einrichtung würde ich mir Zeit für alle sichtbaren Konto- und Sicherheitsoptionen nehmen. Dazu gehören für mich die Anmeldung, die Bestätigung von Zahlungen und die Frage, wie ein Gerät aus dem eigenen Zahlungsalltag entfernt wird. Ich würde nicht davon ausgehen, dass die Standardauswahl automatisch zu meinem Sicherheitsbedürfnis passt. Eine Finanz-App sollte so eingestellt sein, dass ich im Alltag nicht ständig aus Bequemlichkeit Schutzmechanismen umgehe.
Ein sinnvoller Ablauf ist, VIMpay zunächst mit dem Gerät zu testen, das ich am häufigsten bei mir trage. Danach würde ich erst weitere Geräte einbeziehen. So lässt sich leichter erkennen, ob die Bedienung verständlich bleibt oder ob die zusätzliche Flexibilität eher Verwirrung schafft. Ich würde außerdem nach jeder Änderung prüfen, welches Gerät für Zahlungen vorgesehen ist und ob die Anzeige in der App zu meiner Erwartung passt.
Ein weiterer wichtiger Punkt ist der Umgang mit Benachrichtigungen. Finanzielle Hinweise sind nicht bloß gewöhnliche App-Mitteilungen, die ich ohne Weiteres deaktivieren sollte. Sie können mir helfen, eine Zahlung zeitnah wahrzunehmen. Wenn ich Benachrichtigungen ausblende, muss ich eine andere verlässliche Gewohnheit haben, um meine Umsätze und Kontobewegungen regelmäßig zu prüfen. Das ist kein spezieller Trick, sondern eine der einfachsten Möglichkeiten, Kontrolle über mobile Zahlungen zu behalten.
Auch beim Gerätewechsel würde ich nicht improvisieren. Vor dem Zurücksetzen oder Weitergeben eines Smartphones sollte ich prüfen, ob VIMpay noch eingerichtet ist und welche Schritte zum Entfernen nötig sind. Bei einem verlorenen Wearable gilt dasselbe. Die entscheidende Frage ist nicht nur, ob das Gerät entsperrt werden kann, sondern ob ich die Zahlungsfunktion schnell aus meinem persönlichen Setup herausnehmen kann.
Datensensible Momente im täglichen Gebrauch
Jede Finanz-App berührt sensible Bereiche meines Alltags: Zahlungen, Kontozugänge, Geräte und möglicherweise persönliche Kontaktdaten. Deshalb bewerte ich VIMpay nicht danach, ob sie möglichst viele Informationen anzeigt, sondern ob die Nutzung für mich nachvollziehbar bleibt. Vor der Registrierung und bei späteren Änderungen würde ich die sichtbaren Hinweise zu Datenschutz, Berechtigungen und Kontoverwaltung aufmerksam lesen. Nicht, weil ich jede App grundsätzlich misstrauisch behandeln möchte, sondern weil finanzielle Anwendungen eine höhere Aufmerksamkeit verdienen.
Besonders sensibel ist die Verbindung zwischen App und Gerät. Ein Smartphone kann von mehreren Personen genutzt werden, ein Wearable kann verloren gehen, und ein Armband wird im Alltag vielleicht weniger bewusst abgelegt. Ich würde daher keine Zahlungsfunktion auf einem Gerät aktivieren, dessen Zugriffsschutz ich nicht selbst kontrolliere. Wenn ich ein Gerät mit anderen teile oder es häufig unbeaufsichtigt liegen lasse, ist eine andere Zahlungsart vermutlich die bessere Wahl.
Auch die Umgebung spielt eine Rolle. Beim Bezahlen im Geschäft möchte ich nicht unnötig lange in der App navigieren oder vertrauliche Informationen auf dem Display zeigen. Ich würde deshalb die Einrichtung zu Hause erledigen und unterwegs möglichst nur den eigentlichen Zahlungsvorgang verwenden. Das reduziert nicht nur Stress an der Kasse, sondern verhindert auch, dass ich in Eile falsche Einstellungen öffne oder eine Warnung übersehe.
Wer besonders datensensibel ist, sollte sich außerdem fragen, ob der Komfort mehrerer Geräte den persönlichen Vorteil wirklich rechtfertigt. Ein einziges gut geschütztes Smartphone kann übersichtlicher sein als ein Smartphone plus Uhr plus Armband. VIMpay passt für mich daher am besten zu Menschen, die die Auswahl bewusst nutzen und nicht jedes verfügbare Gerät automatisch aktivieren möchten.
Wie viel Entscheidungsspielraum bleibt mir?
Der stärkste Gedanke hinter VIMpay ist die Wahl des passenden Zahlungsgeräts. Ich kann mir vorstellen, dass das im Alltag angenehm ist: Beim kurzen Gang zum Bäcker nehme ich vielleicht nur die Uhr oder ein Armband mit, während ich bei längeren Wegen das Smartphone bevorzuge. Der Vorteil liegt darin, dass ich meine Zahlungsgewohnheit an die Situation anpassen kann, statt immer dieselbe physische Karte mitzuführen.
Diese Freiheit verlangt allerdings klare persönliche Regeln. Ich würde zum Beispiel festlegen, welches Gerät mein Standard ist und welches nur als Alternative dient. Dadurch bleibt nachvollziehbar, wo ich zuerst nachsehen muss, wenn eine Zahlung unklar ist oder ein Gerät nicht verfügbar ist. Ohne solche Regeln kann die Flexibilität dazu führen, dass ich zwischen mehreren Geräten suche und den Überblick über meine eigene Einrichtung verliere.
Für einen realistischen Alltag stelle ich mir folgende Situation vor: Ich gehe morgens ohne Portemonnaie aus dem Haus, habe aber meine Smartwatch dabei. Beim Einkauf bezahle ich damit und erhalte später eine Mitteilung auf dem Smartphone. Am Abend prüfe ich kurz, ob der Umsatz korrekt zugeordnet ist. Wenn ich an diesem Tag die Uhr verliehen, verloren oder längere Zeit unbeaufsichtigt gelassen hätte, würde ich die Zahlungsfunktion nicht einfach weiterlaufen lassen, sondern zuerst die Gerätesicherheit klären. Genau diese kleine Entscheidung macht aus Komfort eine kontrollierte Nutzung.
VIMpay ist damit nicht nur eine App, die ich einmal einrichte und dann nie wieder öffne. Je mehr Geräte ich einbinde, desto wichtiger wird es, Änderungen bewusst vorzunehmen. Ich würde auch Familienmitglieder oder Freunde nicht ohne Weiteres an mein eingerichtetes Gerät lassen. Finanzielle Kontrolle sollte bei mir bleiben, selbst wenn das Bezahlen technisch schnell und unkompliziert wirkt.
Wo der Vergleich mit klassischen Alternativen wichtig wird
Im Vergleich zur klassischen Bankkarte ist VIMpay vor allem dann interessant, wenn ich ein tragbares Gerät nutzen möchte oder mein Smartphone ohnehin ständig bei mir habe. Die physische Karte bleibt aber für viele Situationen einfacher: Sie benötigt keine App-Navigation und ist unabhängig davon, ob ich gerade ein bestimmtes Wearable trage. Wer maximale Einfachheit sucht, könnte mit der Karte besser zurechtkommen.
Im Vergleich zu einer gewöhnlichen Banking-App liegt der Schwerpunkt von VIMpay stärker auf dem mobilen Bezahlen und der Auswahl verschiedener Geräte. Eine klassische Bank-App ist oft der Ort, an dem ich mein gesamtes Konto, Überweisungen und andere Finanzaufgaben erledige. VIMpay würde ich daher nicht automatisch als vollständigen Ersatz betrachten. Für mich ist die entscheidende Frage, ob ich eine zusätzliche Zahlungsumgebung brauche oder ob meine bestehende Banklösung bereits alles ausreichend abdeckt.
Auch reine Bezahldienste können für manche Nutzer passender sein, wenn sie bereits fest in ein bestimmtes Smartphone-Ökosystem eingebunden sind. VIMpay spricht eher Menschen an, die eine eigene, geräteübergreifende Lösung ausprobieren möchten. Der Preis dafür ist eine zusätzliche Einrichtung und eine weitere App, deren Konto und Sicherheitsabläufe ich verstehen muss.
Ein nicht offensichtlicher Trade-off ist deshalb die Balance zwischen Gerätefreiheit und Übersicht. Mehr Auswahl kann den Alltag vereinfachen, wenn ich genau weiß, welches Gerät wann verwendet wird. Sie kann ihn aber erschweren, wenn ich mehrere Zahlungswege parallel nutze und bei jeder Änderung neu überlegen muss, wo die relevante Einstellung zu finden ist.
Für wen sich die App besonders anbietet
Ich würde VIMpay vor allem Menschen empfehlen, die gern mit dem Smartphone oder einer Smartwatch bezahlen und ihre physische Geldbörse gelegentlich zu Hause lassen möchten. Auch für Nutzer, die zwischen mehreren tragbaren Geräten wechseln, kann der Ansatz interessant sein. Voraussetzung ist, dass sie ihre Geräte schützen, Benachrichtigungen ernst nehmen und die Kontoeinstellungen nicht als lästige Nebensache betrachten.
Die App kann ebenfalls zu einem klaren persönlichen Budgetritual passen. Ich könnte sie beispielsweise für bestimmte mobile Ausgaben verwenden und die Umsätze regelmäßig prüfen, statt jede Zahlung gedankenlos über verschiedene Karten laufen zu lassen. Der Wert liegt dann nicht nur im kontaktlosen Bezahlen, sondern in einer bewussteren Trennung meiner Zahlungswege.
Weniger passend ist VIMpay für Menschen, die möglichst keine zusätzliche Finanz-App verwalten möchten. Wenn ich bereits mit meiner Bankkarte und der vorhandenen Banking-App zufrieden bin, bringt ein weiterer Dienst möglicherweise mehr Verwaltungsaufwand als Nutzen. Dasselbe gilt, wenn ich keine Smartwatch oder kein anderes kompatibles tragbares Gerät verwenden möchte und auch am Smartphone keinen zusätzlichen Zahlungsweg brauche.
Ich wäre außerdem vorsichtig, wenn ich bei Konten, Anmeldungen oder Gerätewechseln schnell den Überblick verliere. Die Möglichkeit, mehrere Geräte einzusetzen, ist nur dann ein Vorteil, wenn ich sie aktiv kontrolliere. Wer eine Lösung sucht, die einfach im Hintergrund läuft und keinerlei Aufmerksamkeit verlangt, sollte eher bei einer vertrauten, möglichst zentralen Zahlungsumgebung bleiben.
Mein Umgang mit Einrichtung und laufender Kontrolle
Ich würde die App zuerst in ruhiger Umgebung einrichten und nicht unmittelbar vor dem Einkauf. Dabei würde ich die angezeigten Schritte lesen, die gewünschte Zahlungsart festlegen und nur die Geräte einbeziehen, die ich wirklich verwenden möchte. Danach wäre ein kleiner Test sinnvoll, bevor ich mich vollständig darauf verlasse. So merke ich, ob die Bedienung zu meinem Alltag passt und ob ich die Sicherheitsabfragen richtig verstehe.
Nach der ersten Nutzung würde ich nicht nur auf den erfolgreichen Zahlungsvorgang achten. Wichtig ist auch, ob die anschließende Kontrolle für mich angenehm funktioniert: Finde ich den relevanten Umsatz wieder? Erkenne ich, welches Gerät ich verwendet habe? Weiß ich, was bei einem verlorenen Gerät zu tun ist? Wenn eine dieser Fragen offenbleibt, würde ich die Einrichtung nicht weiter ausbauen, sondern zuerst die Grundlagen klären.
Praktisch finde ich außerdem die Regel, Änderungen immer einzeln vorzunehmen. Erst das Hauptgerät einrichten, dann testen, anschließend ein weiteres Gerät hinzufügen. Dadurch kann ich bei Problemen leichter nachvollziehen, welche Änderung die Ursache war. Dieser schrittweise Ansatz ist gerade bei Finanz-Apps hilfreicher als ein schneller Komplettaufbau mit allen verfügbaren Geräten.
Die App ist seit dem 26. November 2015 verfügbar und wird weitergeführt. Für mich ist das ein Hinweis darauf, dass VIMpay nicht als kurzfristige Spielerei betrachtet werden muss. Trotzdem bleibt meine Empfehlung unabhängig davon nüchtern: Eine lange Verfügbarkeit ersetzt keine persönliche Prüfung der aktuellen Einstellungen und des eigenen Sicherheitsverhaltens.
Mein vorsichtiges Urteil zu VIMpay
VIMpay ist für mich eine interessante Finanz-App, wenn die freie Wahl zwischen Smartphone, Smartwatch und tragbarem Gerät wirklich zum eigenen Alltag passt. Der Ansatz wirkt praktisch, weil er das Bezahlen nicht an eine einzige Form bindet. Die kostenlose Nutzung senkt die Einstiegshürde, und die vorhandene Verbreitung zeigt, dass die App für viele Android-Nutzer relevant ist.
Ich würde sie aber nicht allein wegen des Komforts empfehlen. Der eigentliche Test ist, ob ich Kontozugang, Geräte und Benachrichtigungen zuverlässig im Griff habe. Wer diese Kontrolle ernst nimmt, kann aus der Geräteauswahl einen echten Vorteil ziehen. Wer dagegen möglichst wenig verwalten möchte, fährt mit einer klassischen Karte oder einer bereits vertrauten Banklösung wahrscheinlich entspannter.
Mein persönliches Fazit fällt deshalb positiv, aber bewusst zurückhaltend aus: VIMpay ist kein Ersatz für Aufmerksamkeit, sondern ein Werkzeug, das bei guter Einrichtung angenehm unauffällig funktionieren kann. Ich würde mit einem einzigen gut geschützten Gerät beginnen, die eigenen Zahlungsabläufe beobachten und erst danach entscheiden, ob weitere Wearables wirklich einen Mehrwert bringen. Genau dann zeigt sich, ob die App nicht nur modern klingt, sondern im persönlichen Alltag tatsächlich die bessere Art zu bezahlen ist.


